


قیمت جهانی طلا گاهی چند هفته آرام است و گاهی در چند روز صدها دلار جابهجا میشود. خبرها معمولاً یک دلیل ساده برای هر حرکت پیدا میکنند: «طلا به خاطر جنگ بالا رفت» یا «طلا به خاطر فدرال رزرو ریخت». این توضیحها گاهی درستاند، اما تصویر کامل را نشان نمیدهند. طلا همزمان کالا، دارایی امن، ذخیرهی بانکهای مرکزی و ابزار معاملهی کوتاهمدت است و هر کدام از این نقشها نیروی خودش را دارد.
در این راهنما عوامل اصلی مؤثر بر قیمت اونس را در یک چارچوب ساده میچینیم. هدف پیشبینی قیمت نیست؛ میخواهیم وقتی خبری دربارهی طلا میخوانید، بدانید آن خبر روی کدام اهرم بازار فشار میآورد. اگر با اونس و تبدیل آن به قیمت داخلی آشنا نیستید، اول راهنمای اونس، مظنه و طلای ۱۸ عیار را بخوانید.
یک چارچوب چهارتایی برای فهم طلا
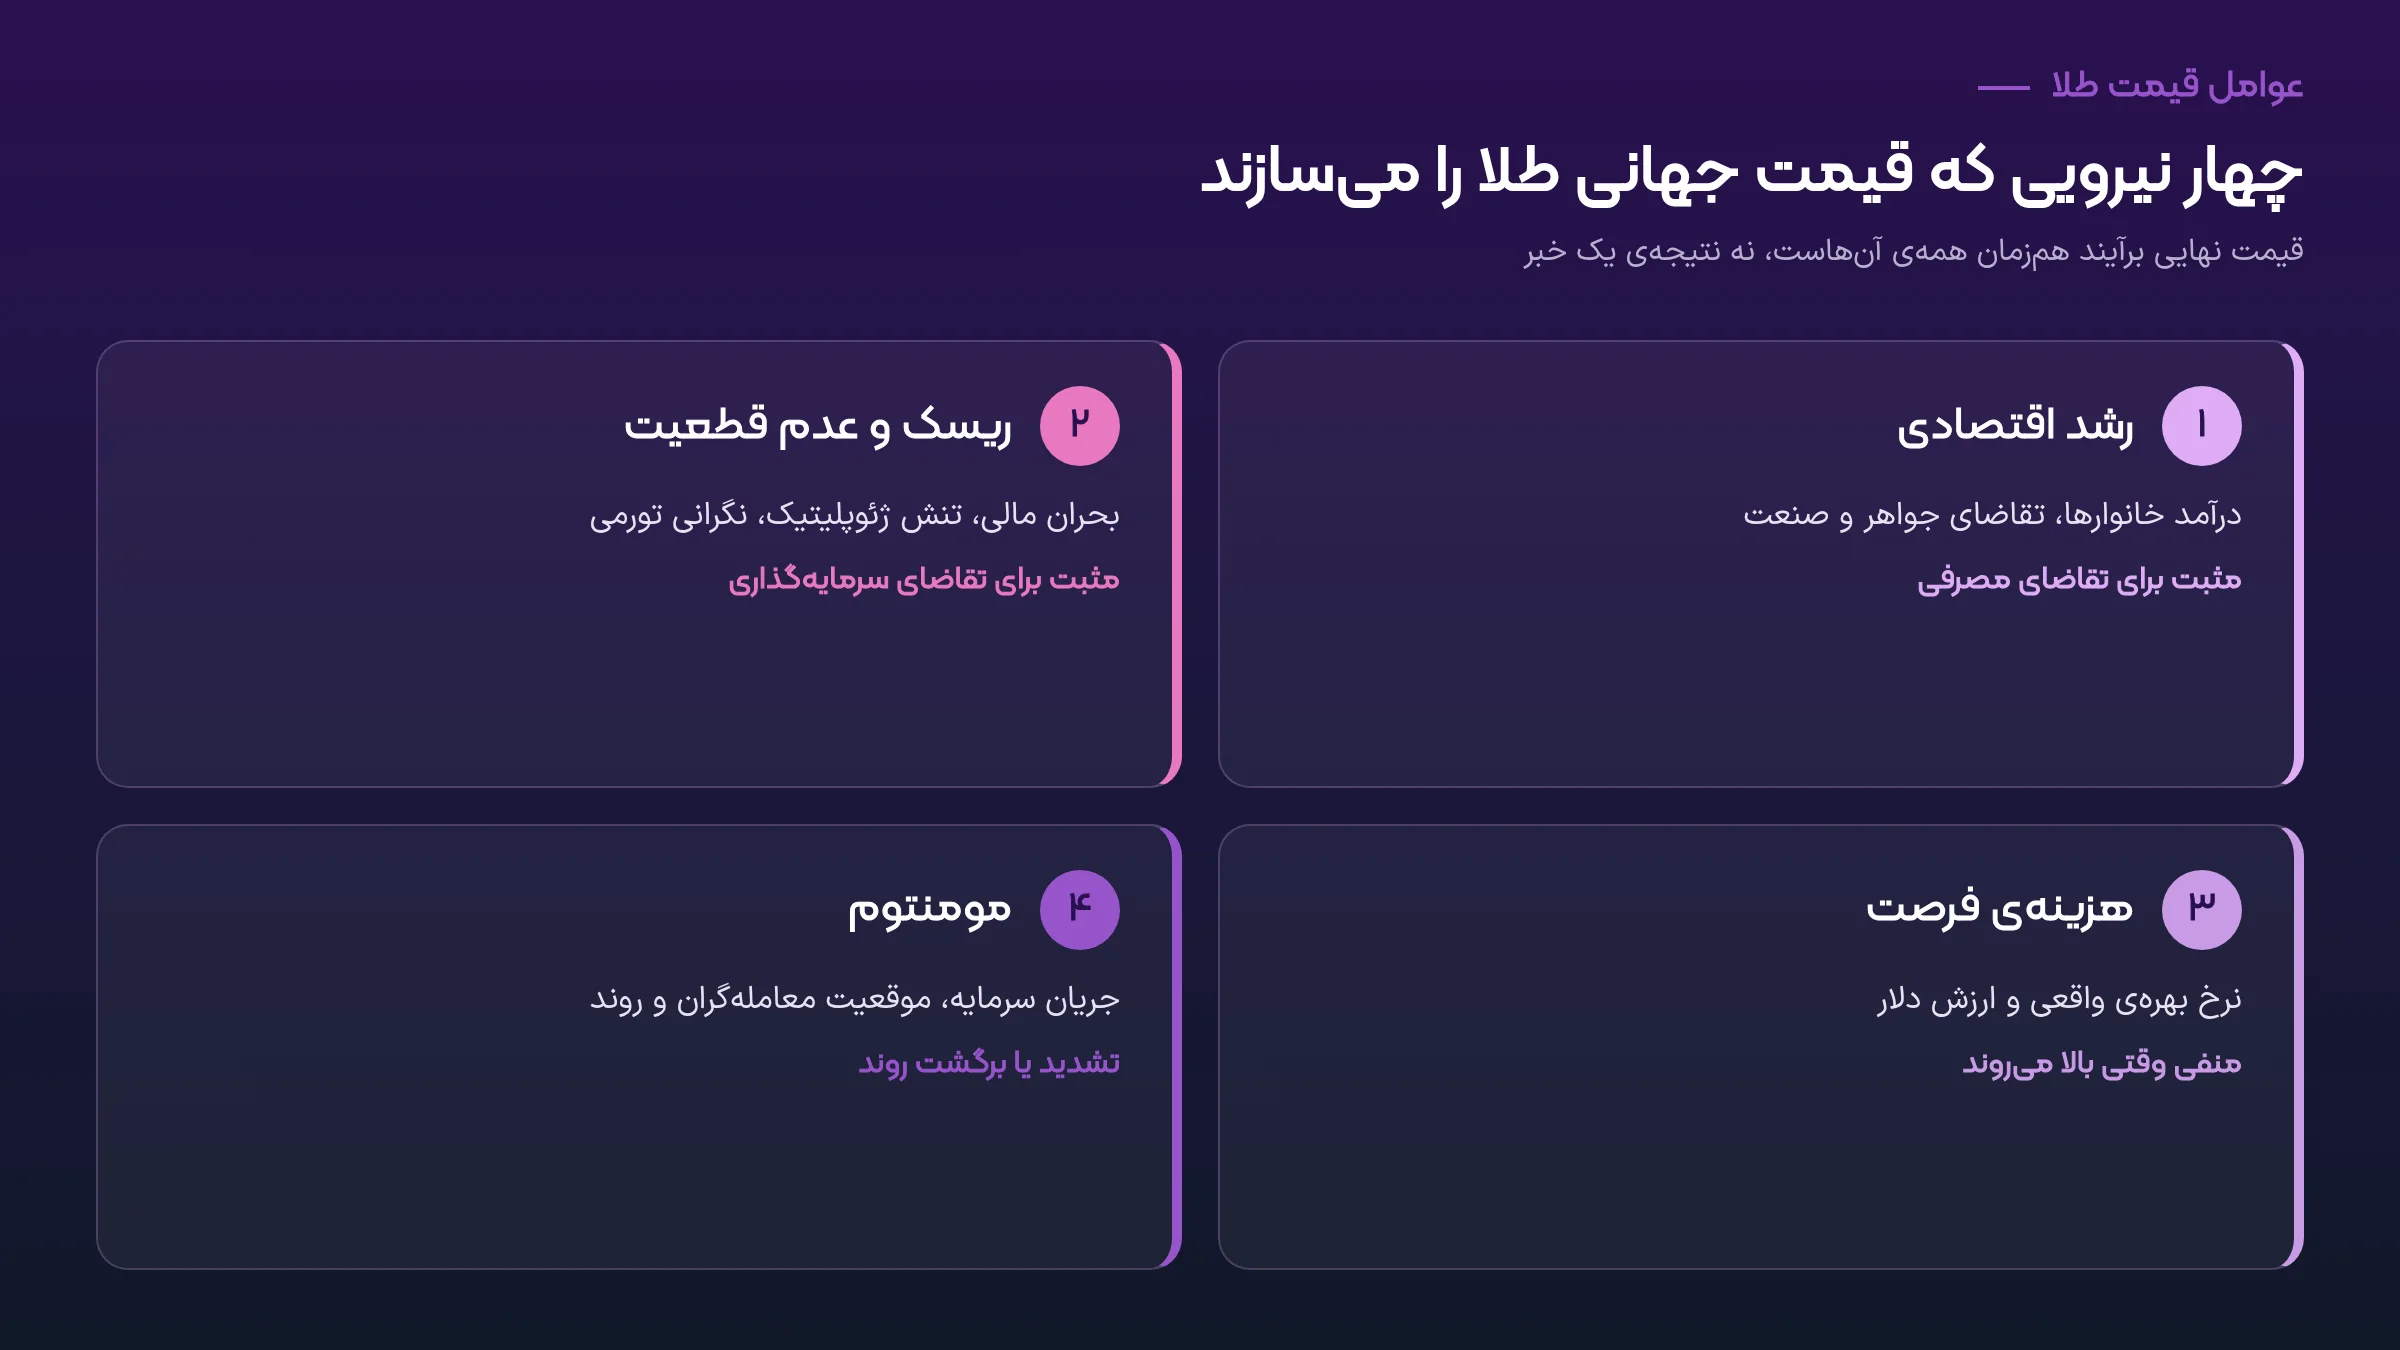
شورای جهانی طلا، که نهادی پژوهشی در صنعت طلاست، عوامل مؤثر بر طلا را در چهار گروه دستهبندی میکند. این دستهبندی برای خوانندهی عادی هم کاربردی است، چون تقریباً هر خبری را میشود در یکی از این چهار خانه گذاشت:
گروه | چه چیزی را شامل میشود؟ | اثر معمول |
|---|---|---|
رشد اقتصادی | درآمد خانوارها، تقاضای جواهر، صنعت و پسانداز | مثبت برای تقاضای مصرفی |
ریسک و عدم قطعیت | بحران مالی، تنش ژئوپلیتیک، نگرانی تورمی | مثبت برای تقاضای سرمایهگذاری |
هزینهی فرصت | نرخ بهره و ارزش دلار | منفی وقتی بالا میروند |
مومنتوم | جریان سرمایه، موقعیت معاملهگران و روند قیمت | تشدید یا برگشت روند |
این چهار نیرو معمولاً همزمان کار میکنند و گاهی خلاف جهت هم. مثلاً ممکن است نرخ بهره بالا باشد، که برای طلا منفی است، اما تنش ژئوپلیتیک و خرید بانکهای مرکزی آنقدر قوی باشد که اثرش را خنثی کند. قیمت نهایی، برآیند همهی این نیروهاست.
نرخ بهره؛ هزینهی نگه داشتن طلا
طلا سود نمیدهد. کسی که یک شمش در گاوصندوق دارد، هر ماه بهره یا اجارهای از آن نمیگیرد. در مقابل، اوراق قرضهی دولت آمریکا یا سپردهی دلاری بهره دارد. وقتی نرخ بهره بالا میرود، نگه داشتن طلا گرانتر میشود؛ چون سرمایهگذار از بهرهای که میتوانست بگیرد صرفنظر کرده است. به این هزینه، هزینهی فرصت میگویند.
عدد مهم معمولاً نرخ بهرهی واقعی است؛ یعنی نرخ بهره منهای تورم. اگر سپرده ۵ درصد سود بدهد و تورم ۴ درصد باشد، بازده واقعی فقط ۱ درصد است. اما اگر تورم ۶ درصد باشد، بازده واقعی منفی است و نگه داشتن طلا در مقایسه با آن ضرر کمتری دارد. به همین دلیل، دورههایی که نرخ بهرهی واقعی منفی یا رو به کاهش بوده، معمولاً برای طلا مساعدتر بودهاند.
اگر دورههای افت بزرگ طلا را مرور کنیم، به نکتهی جالبی میرسیم: تقریباً همهی این افتها، دستکم بخشی، به افزایش هزینهی فرصت مربوط بودهاند؛ یعنی بالا رفتن نرخ بهرهی واقعی و تقویت دلار. گاهی دلیلش رونق اقتصادی بوده و گاهی افزایش سریع نرخ بهره از سوی فدرال رزرو. برای فهم سازوکار نرخ بهره، راهنمای نرخ بهره و تورم را بخوانید.
دلار آمریکا؛ ترازوی قیمت طلا
قیمت جهانی طلا به دلار اعلام میشود. وقتی دلار در برابر ارزهای دیگر قوی میشود، طلا برای خریداری که یورو، روپیه یا یوان دارد گرانتر میشود و تقاضا کم میشود. وقتی دلار ضعیف میشود، اتفاق برعکس میافتد. به همین دلیل رابطهی طلا و دلار در بلندمدت معمولاً معکوس است.
این رابطه همیشه برقرار نیست. در بحرانهای شدید، گاهی هم دلار و هم طلا با هم بالا میروند، چون هر دو پناهگاه سرمایهاند. پس شاخص دلار را باید کنار بقیهی عوامل دید، نه بهتنهایی. مطلب شاخص دلار و اثرش روی بازارها این موضوع را بازتر کرده است.
برای کاربر ایرانی یک نکتهی دیگر هم هست: دلاری که روی اونس اثر میگذارد، دلار جهانی است. دلاری که قیمت طلای داخلی را تعیین میکند، دلار بازار آزاد ایران است. این دو کاملاً جدا حرکت میکنند و ممکن است اونس به خاطر قوی شدن دلار جهانی پایین بیاید، اما همزمان دلار آزاد در ایران بالا برود.
ریسک و عدم قطعیت؛ طلا بهعنوان پناهگاه
وقتی سرمایهگذاران نگراناند، به سمت داراییهایی میروند که به اعتبار یک دولت یا شرکت خاص وابسته نیستند. طلا یکی از قدیمیترین این داراییهاست. جنگ، بحران بانکی، تنش تجاری، نگرانی از بدهی دولتها و سقوط بازار سهام، همه میتوانند تقاضای سرمایهگذاری برای طلا را بالا ببرند.
اما اثر این عامل معمولاً به آرام شدن اوضاع گره خورده است. وقتی تنش فروکش میکند و بازار سهام دوباره رونق میگیرد، بخشی از پولی که به طلا آمده بود خارج میشود. در بیشتر دورههای افت بزرگ طلا، ردپای کاهش تنشهای ژئوپلیتیک، رشد اقتصادی قوی و آرام شدن تورم دیده میشود.
به همین دلیل، خرید طلا در اوج یک خبر ترسناک میتواند خطرناک باشد. وقتی همه دربارهی بحران حرف میزنند، معمولاً بخش بزرگی از اثر آن در قیمت لحاظ شده است. اگر خبر بعدی آرامتر باشد، قیمت ممکن است سریع برگردد. این الگو در رمزارزها هم دیده میشود و در مطلب روانشناسی ترس از جا ماندن دربارهاش نوشتهایم.
تورم؛ رابطهای پیچیدهتر از تصور
خیلیها طلا را «ضد تورم» میدانند. این حرف در بلندمدت پایه دارد، چون مقدار طلای موجود در دنیا را نمیشود مثل پول کاغذی بهسرعت زیاد کرد. اما در کوتاهمدت، رابطهی طلا و تورم مستقیم نیست.
تورم بالا معمولاً باعث میشود بانکهای مرکزی نرخ بهره را بالا ببرند. اگر نرخ بهره سریعتر از تورم بالا برود، نرخ بهرهی واقعی مثبت میشود و این برای طلا منفی است. پس ممکن است در دورهای که تورم بالاست، طلا هم افت کند. نکتهی دیگر اینکه طلا را باید پوششی در برابر تورم جهانی دید، نه تورم یک کشور خاص.
این تفاوت برای ایرانیها مهم است. تورم داخلی ایران بیشتر از طریق دلار آزاد روی قیمت طلای داخلی اثر میگذارد، نه از طریق اونس. اونس به تورم و نرخ بهرهی اقتصادهای بزرگ واکنش نشان میدهد.
بانکهای مرکزی؛ خریداران بزرگ و صبور
بانکهای مرکزی بخشی از ذخایر خود را به شکل طلا نگه میدارند. در سالهای اخیر، این نهادها به یکی از مهمترین نیروهای بازار تبدیل شدهاند. بانکهای مرکزی و نهادهای رسمی در سال ۲۰۲۴ حدود ۱۰۴۵ تن طلا خریدند و این سومین سال پیاپی بود که خریدشان از هزار تن بیشتر شد. این عدد بیش از دو برابر میانگین سالانهی ۴۷۳ تن در سالهای ۲۰۱۰ تا ۲۰۲۱ است.
همین گزارش میگوید بانکهای مرکزی ۱۵ سال پیاپی خریدار خالص طلا بودهاند. بزرگترین خریدار سال ۲۰۲۴، بانک ملی لهستان بود که ۹۰ تن به ذخایرش اضافه کرد. انگیزهی این خریدها متنوع است: تنوع بخشیدن به ذخایر، کاهش وابستگی به یک ارز و حفظ داراییای که ریسک اعتباری ندارد.
یک نکتهی فنی هم اینجا هست. همهی خریدهای رسمی بهموقع گزارش نمیشوند. برآوردها نشان میدهد دادههای رسمی صندوق بینالمللی پول فقط حدود یکسوم تقاضای بخش رسمی در ۲۰۲۴ را نشان میدهد. یعنی بخشی از این خریدها با تأخیر یا به شکل برآورد دیده میشود.
تقاضای مصرفی و صنعتی
جواهرات هنوز بزرگترین بخش تقاضای فیزیکی طلاست. در سال ۲۰۲۴ مصرف جواهرات حدود ۱۸۷۷ تن بود. این رقم نسبت به سال قبل حدود ۱۱ درصد کم شد؛ چون قیمت بالای طلا خریداران جواهر را محتاطتر کرد. این مثال نشان میدهد تقاضای مصرفی تا حدی به قیمت حساس است و وقتی طلا گران میشود، بخشی از آن کنار میرود.
بخش فناوری، بهویژه الکترونیک، هم سالانه چند صد تن طلا مصرف میکند. سهم آن از کل تقاضا کوچکتر است، اما با رشد اقتصادی و صنعتی ارتباط دارد. رشد درآمد در کشورهای پرجمعیتی مثل چین و هند هم در بلندمدت تقاضای جواهر و سکه را تقویت میکند.
صندوقهای طلا و جریان سرمایهی سرمایهگذاران
صندوقهای قابل معاملهی طلا یا ETFها به سرمایهگذاران اجازه میدهند بدون نگهداری فیزیکی، روی طلا سرمایهگذاری کنند. ورود و خروج پول به این صندوقها میتواند در کوتاهمدت اثر قابل توجهی بر قیمت داشته باشد. در کوتاهمدت و میانمدت، سرمایهگذاری از طریق ETF، بازار آتی و معاملات خارج از بورس بیشترین اثر را روی تغییر قیمت دارد.
در سال ۲۰۲۴، موجودی صندوقهای طلا تقریباً ثابت ماند. این آرامش بعد از سه سال خروج سنگین سرمایه از همین صندوقها اتفاق افتاد. کل تقاضای سرمایهگذاری در همین سال حدود ۱۱۸۰ تن بود و به بالاترین سطح چهار سال اخیر رسید.
مومنتوم؛ وقتی روند خودش روند میسازد
بخشی از حرکت طلا ربطی به عوامل بنیادی ندارد. معاملهگرانی که بر اساس روند یا تحلیل تکنیکال کار میکنند، وقتی قیمت بالا میرود میخرند و وقتی پایین میآید میفروشند. این رفتار میتواند یک روند را تشدید کند. بخش بزرگی از این معاملات در بازار آتی و با اهرم است؛ پس وقتی موقعیتها یکطرفه و سنگین شوند، یک خبر کوچک هم میتواند فروشهای زنجیرهای راه بیندازد.
برای همین، طلا گاهی در کوتاهمدت حرکتهایی دارد که با هیچ خبری توضیح داده نمیشوند. ابزارهای تحلیل تکنیکال، مثل سطوح حمایت و مقاومت، به خواندن این بخش از رفتار بازار کمک میکنند. پایههای آن را در راهنمای تحلیل تکنیکال ببینید.
عرضه؛ عاملی کند اما مهم
عرضهی طلا از دو منبع اصلی میآید: استخراج معدن و بازیافت. تولید معادن در سال ۲۰۲۴ حدود ۳۶۶۱ تن بود و بازیافت حدود ۱۳۷۰ تن. تولید معدن کند تغییر میکند، چون راهاندازی یک معدن تازه سالها طول میکشد. به همین دلیل عرضه معمولاً عامل کوتاهمدت قیمت نیست.
بازیافت اما به قیمت حساستر است. وقتی قیمت بالا میرود، مردم جواهرات قدیمی را بیشتر میفروشند و عرضهی بازیافتی بالا میرود. در ۲۰۲۴ همین اتفاق افتاد و بازیافت حدود ۱۱ درصد بیشتر شد.
همه را کنار هم بگذاریم: یک مثال
فرض کنید فدرال رزرو اعلام کند نرخ بهره را زودتر از انتظار کاهش میدهد. این خبر هزینهی فرصت طلا را کم میکند و احتمالاً دلار را هم تضعیف میکند؛ پس دو عامل به نفع طلاست. اگر همزمان تنش ژئوپلیتیکی هم بالا باشد، عامل سوم هم به کمک میآید. در این حالت معاملهگران روندی هم احتمالاً وارد خرید میشوند و مومنتوم شکل میگیرد.
حالا سناریوی برعکس را تصور کنید: دادهی تورم آمریکا بالاتر از انتظار منتشر میشود، بازار انتظار کاهش نرخ بهره را عقب میاندازد، دلار قوی میشود و همزمان یک توافق سیاسی تنشها را کم میکند. در این شرایط چند عامل همزمان علیه طلا کار میکنند و افت قیمت محتملتر است. هیچکدام از این سناریوها قطعی نیست؛ اما چارچوب کمک میکند خبرها را منظمتر بخوانید.
برای کاربر ایرانی: اونس فقط نیمی از ماجراست
قیمت طلای داخلی از ضرب اونس در دلار آزاد به دست میآید. همهی عواملی که در این مطلب گفتیم، فقط روی اونس اثر میگذارند. دلار آزاد ایران از عوامل دیگری مثل تورم داخلی، درآمد ارزی، تحریم و انتظارات سیاسی پیروی میکند.
پس اگر میخواهید بدانید طلای داخلی به کدام سمت میرود، باید هر دو بخش را جدا دنبال کنید. ممکن است اونس افت کند، اما دلار آزاد آنقدر بالا برود که قیمت سکه و طلای ۱۸ عیار هم بالا برود. روشهای مختلف سرمایهگذاری در طلا و ریسک هرکدام را در راهنمای روشهای سرمایهگذاری در طلا بررسی کردهایم. قیمتهای لحظهای هم در صفحهی قیمت طلا در دسترس است.
اشتباههای رایج در خواندن خبرهای طلا
یک دلیل برای هر حرکت. قیمت طلا تقریباً هیچوقت فقط به یک عامل واکنش نمیدهد. اگر خبری فقط یک علت را برجسته میکند، بقیهی عوامل را هم بررسی کنید.
خرید در اوج ترس. وقتی خبرهای بحرانی همهجا هستند، معمولاً بخش بزرگی از اثرشان در قیمت لحاظ شده است.
یکی گرفتن اونس و طلای داخلی. افزایش اونس لزوماً به افزایش قیمت سکه نمیرسد، چون دلار آزاد هم نقش دارد.
نادیده گرفتن نرخ بهرهی واقعی. خود نرخ بهره کافی نیست؛ فاصلهی آن با تورم مهمتر است.
هشدار ریسک
هیچکدام از عوامل این مطلب، جهت قیمت طلا را تضمین نمیکند. طلا میتواند ماهها یا سالها در روند نزولی بماند. معاملهی اونس از طریق CFD یا قراردادهای آتی اهرمی است و یک حرکت تند میتواند در مدت کوتاه کل سرمایه را از بین ببرد. ناظر اروپایی سقف اهرم طلا را برای مشتریان خرد ۲۰ برابر گذاشته است؛ حتی همین مقدار هم برای بیشتر افراد زیاد است.
این مطلب صرفاً آموزشی است و پیشبینی قیمت یا توصیهی سرمایهگذاری نیست.
بازخورد واقعی
نظرات کاربران
نظرات و گفتوگوی خوانندگان درباره این مطلب
0 نظر تأییدشده
هنوز نظری نیست
اولین نفر باشید و تجربهتان را بنویسید.