


بیتکوین بعد از نتیجه انتخابات میاندورهای آمریکا تا محدوده ۸۱ هزار دلار رفت و کمتر از سه روز بعد، نزدیک ۷۵ هزار دلار معامله میشد. این حرکت را معمولاً با یک تیتر ساده توضیح میدهند: «رالی انتخاباتی شکست خورد.» اما عددهایی که همزمان جابهجا شدند، سه لایه جدا دارند؛ و بدون آنها، برگشت قیمت فقط یک احساس بازار میماند.
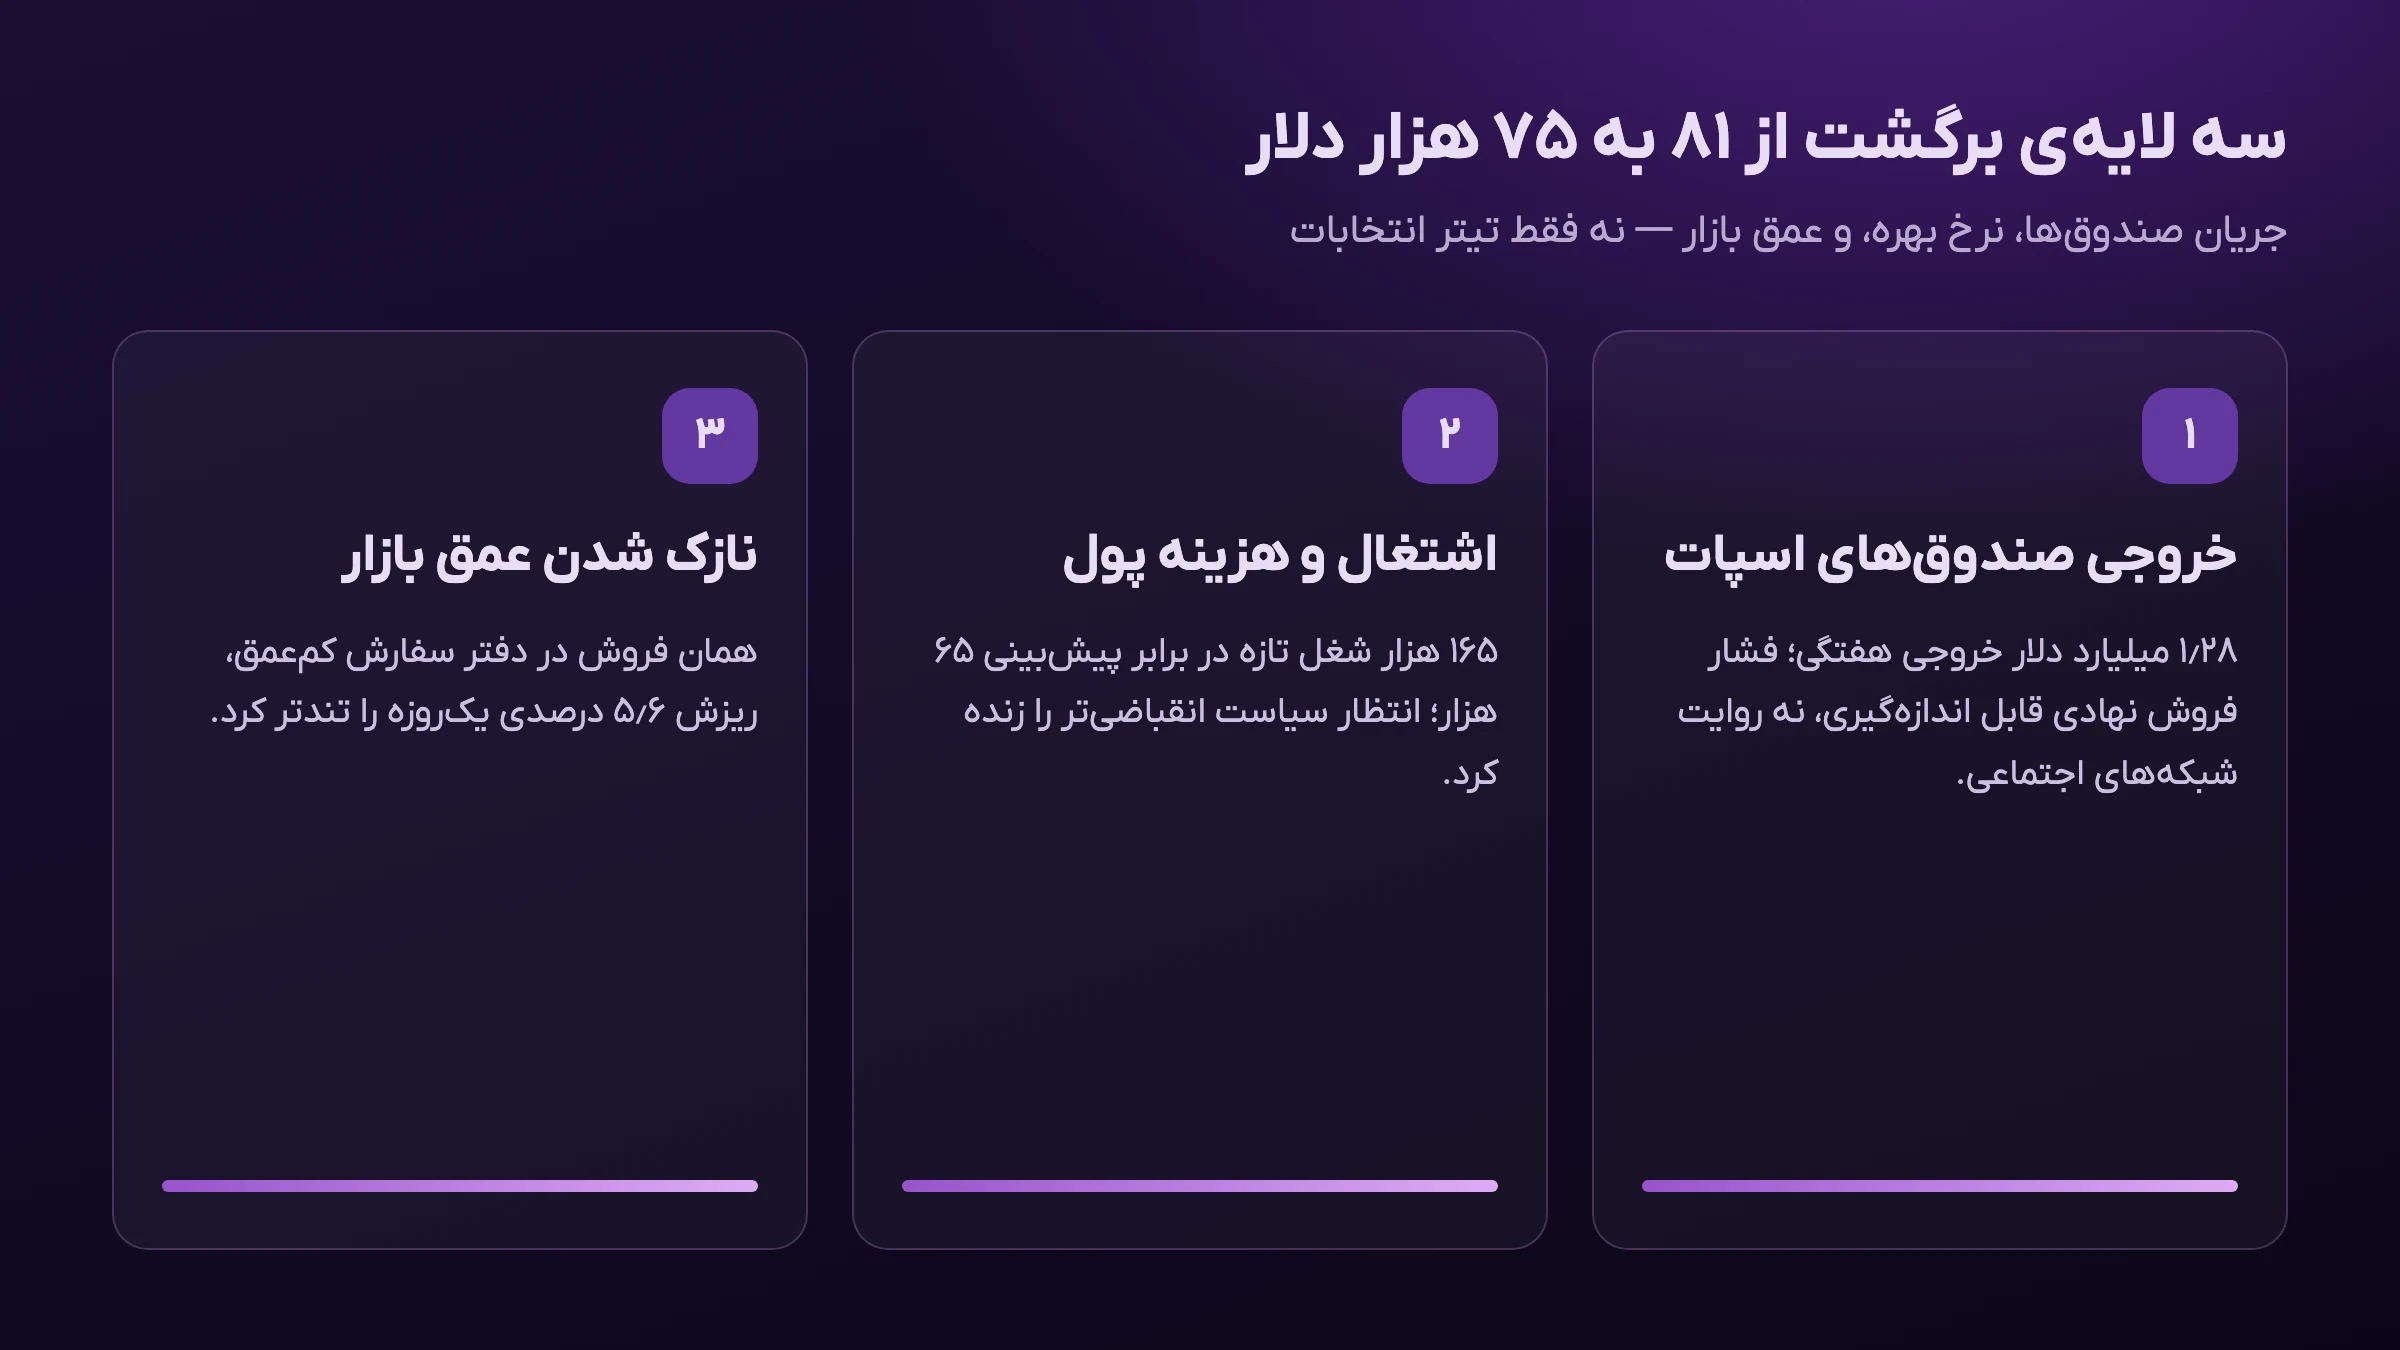
لایه اول، جریان صندوقهای اسپات است. لایه دوم، داده اشتغال و انتظارات نرخ بهره. لایه سوم، عمق دفتر سفارش که همان فشار را تندتر از حد معمول به قیمت رساند. در ادامه این سه لایه را از هم جدا میکنیم تا مشخص شود چه چیزی موقتی بود و چه چیزی به ساختار بازار گره خورده است.
رالی کوتاه؛ خوانش بازار از نتیجه انتخابات
پیروزی دموکراتها در هر دو مجلس، در بازار رمزارز بهعنوان کاهش ریسک سیاسی خوانده شد و بیتکوین را به بالای ۸۰ هزار دلار رساند. این خوانش، مثل بسیاری از روایتهای شبهانتخاباتی، سریع ساخته شد و سریع هم ترکید؛ پنجشنبه همان هفته، بیتکوین تنها در یک روز ۵٫۶ درصد ریخت.
همزمان شاخص دلار ۰٫۸ درصد بالا رفت و به ۱۰۲٫۳ رسید. پول از دارایی ریسکی بیرون آمد و به سمت دلار برگشت؛ الگویی که در فصلهای سختتر شدن سیاست پولی آشناست. پس اگر فقط به تیتر انتخابات نگاه کنیم، نصف داستان را میبینیم.
«کاهش ریسک سیاسی» لزوماً بهمعنای ورود پایدار سرمایه نیست. بازار میتواند در چند ساعت به یک نتیجه سیاسی واکنش نشان دهد، بدون آنکه جریان نهادی یا هزینه پول با همان سرعت جابهجا شود. وقتی این دو لایه عقب میمانند، رالی روی روایت میماند نه روی تقاضا.
رالیهای سیاسی در رمزارز سابقه دارند: معمولاً اوج هیجان در همان پنجره خبری دیده میشود و ماندگاریشان به این بستگی دارد که آیا جریان واقعی پول پشت روایت میآید یا نه. در این دوره، سقف ۸۱ هزار دلار بیشتر شبیه سقف روایی بود تا سقف تقاضای انباشتهشده. وقتی داده اشتغال و خروجی صندوق همزمان آمدند، همان سقف بدون حمایت ساختاری فروریخت.
جریان صندوقها؛ عددی که از قیمت گویاتر است
در هفته منتهی به ۷ نوامبر، دوازده صندوق اسپات بیتکوین در آمریکا ۱٫۲۸ میلیارد دلار خروجی خالص ثبت کردند؛ بدترین هفته از اواخر ژوئن و یکی از بزرگترین خروجیها از زمان راهاندازی این صندوقها در ژانویه ۲۰۲۴.
خروجی صندوق با «فروش نهنگ در صرافی» یکی نیست، اما اثر واقعی روی قیمت دارد: واحد صندوق بازخرید میشود و مدیر برای تأمین نقد، بیتکوین میفروشد. این داده قابل اندازهگیری است و برخلاف فضای شبکههای اجتماعی، پشت صحنه سفارش را نشان میدهد.
شاخص | عدد | معنا |
|---|---|---|
خروجی هفتگی صندوقهای اسپات | ۱٫۲۸ میلیارد دلار | بدترین هفته از اواخر ژوئن |
خروجی جمعه | ۹۱۴٫۱ میلیون دلار | هفته با ورودی شروع و با فشار سنگین تمام شد |
سهم یک صندوق بزرگ در جمعه | ۴۰۳ میلیون دلار (حدود ۸۸٪) | تمرکز جریان در یک بازیگر |
ارزش دارایی تحت مدیریت | ۹۵٫۹ میلیارد دلار | حدود ۲٫۳٪ افت در یک هفته |
نکته ساختاری اینجاست: وقتی بخش بزرگی از خروجی روزانه در یک صندوق متمرکز میشود، جهت کوتاهمدت قیمت را نمیتوان از «رفتار کل بازار» خواند؛ باید رفتار همان بازیگر را هم در معادله گذاشت. جریان ETF دماسنج تقاضای نهادی است، نه فرمان خودکار خرید و فروش.
فروش در صرافی اغلب دیده میشود و فوری روایت میسازد؛ اما فروش پشتصحنه صندوق ممکن است با تأخیر کوتاه در قیمت ظاهر شود. به همین دلیل دنبال کردن روند چندهفتهای جریانها معمولاً از واکنش به یک تیتر روزانه مفیدتر است.
الگوی همان هفته هم گویاست: بازار با ورودی خالص شروع کرد و با فشار سنگین جمعه تمام شد. این چرخش داخلهفتهای نشان میدهد جریان نهادی لزوماً یکدست و یکجهت نیست؛ میتواند در چند روز از خرید حمایتی به بازخرید فشرده برسد. خواندن فقط جمع هفتگی، بدون دیدن پروفایل روزبهروز، همان اشتباهی است که تیترهای سادهساز مرتکب میشوند.
اشتغال و نرخ بهره؛ متغیری که انتخابات را بیاثر کرد
گزارش اشتغال اکتبر با ۱۶۵ هزار شغل تازه آمد، در حالی که پیشبینی حدود ۶۵ هزار بود. ارقام دو ماه قبل هم به بالا اصلاح شد و نرخ بیکاری به ۴٫۱ درصد رسید. با تورمی که هنوز بالای هدف دو درصد فدرالرزرو است، بازار کار قویتر یعنی فضای بیشتر برای سیاست پولی انقباضیتر.
فدرالرزرو در سپتامبر نرخ را ۲۵ صدم درصد بالا برده بود و این گزارش، انتظار افزایشهای بعدی را زنده کرد. حتی اگر روایت انتخاباتی برای دو روز خریدار ساخته باشد، داده کلان همان خریدار را مجبور کرد دوباره به هزینه پول نگاه کند.
دو اثر را باید جدا کرد: قیمت دارایی ریسکی با دلار قویتر معمولاً عقب مینشیند؛ و وقتی بازده ابزار کمریسکتر جذابتر میشود، بخشی از پول نهادی از مسیر پرریسک خارج میشود. خروجی صندوقها با این خوانش سازگارتر است تا با روایت «پایان علاقه به بیتکوین».
بازار اوراق هم در همین قاب مهم است. وقتی بازده کوتاهمدت و انتظارات کاهش نرخ جابهجا میشوند، مدیر سبد فقط به نمودار بیتکوین نگاه نمیکند؛ هزینه فرصت نگه داشتن دارایی بدون جریان نقد را دوباره حساب میکند. گزارش اشتغال قویتر از انتظار، دقیقاً همان محاسبه را سختتر کرد و فاصله بین «داستان سیاسی کوتاه» و «بازده واقعی جایگزین» را باز کرد.
عمق بازار؛ چرا ریزش تندتر از تیتر بود
وقتی عمق دفتر سفارش کم است، همان حجم فروش اثر بزرگتری روی قیمت میگذارد و استاپها پشتسرهم فعال میشوند. بخشی از حرکت پنجشنبه فروش واقعی بود؛ بخشی هم تخلیه اهرم در بازاری که نقدشوندگیاش نازک شده بود.
این لایه توضیح میدهد چرا عدد خروجی صندوق و خبر اشتغال، روی نمودار شدیدتر از انتظار دیده شد. در بازار کمعمق، داده مهم فقط جهت نمیسازد؛ سرعت حرکت را هم عوض میکند. اسپرد و لغزش قیمت هم در چنین روزهایی گرانتر تمام میشود.
اهرم مشتقه در همین نقطه خطرناک میشود. وقتی قیمت از محدودهای عبور میکند که سفارشهای توقف متراکم شده، فروش اجباری به فروش اختیاری اضافه میشود و شیب نمودار از اندازه خبر جلو میزند. بعد از فروکش این موج، بازار اغلب به محدودهای برمیگردد که با جریان واقعیتر همخوان است؛ اما هزینه کسانی که در اوج نازکی نقدینگی وارد یا خارج شدهاند، همانجا ثبت میشود.
برای خواننده ایرانی چه معنایی دارد
کاربر داخل ایران معمولاً مستقیم در صندوقهای اسپات آمریکا سرمایهگذاری نمیکند، اما اثر قیمتیشان را حس میکند. وقتی فشار فروش صندوقها سنگین میشود، نوسان جهانی میتواند سریعتر به نرخ تتر و رفتار صرافیهای داخلی سرایت کند؛ بهویژه اگر نقدینگی تومان همزمان محدود باشد. جریان هفتگی صندوقها و داده اشتغال را مثل دماسنج بخوانید، نه فرمان خودکار معامله.
در عمل، فاصله زمانی بین شوک جهانی و واکنش محلی گاهی کوتاهتر از چیزی است که در شبکههای اجتماعی روایت میشود. اگر همزمان تقاضا برای تتر بالا برود و عمق جفتهای تومانی نازک باشد، همان اصلاح دلاری میتواند در قیمت ریالی شدیدتر دیده شود. این تشدید محلی، ضعف تحلیل نیست؛ ویژگی ساختاری بازار دولایهای است که بخشی از ریسک را از دلار و بخشی را از نقدینگی ریال میگیرد.
چه چیزی ساختاری شد و چه چیزی موقتی ماند
برای خواندن ادامه مسیر، سه علامت مهمتر از تیتر روزانه است. اول، بازگشت یا تداوم ورودی خالص به صندوقهای اسپات. دوم، مسیر نرخ بهره و داده تورم بعدی. سوم، تمرکز جریان در صندوقهای بزرگ؛ چون سهمشان از جابهجایی روزانه بالاست، نوسان کوتاهمدت بیش از گذشته به تصمیم چند نهاد گره خورده است.
رالی ۸۱ هزار دلاری دوام نیاورد، چون روی یک روایت سیاسی کوتاه سوار شده بود و با دو نیروی سنگینتر روبهرو شد: خروج سرمایه از مسیر ETF و بازخوانی بازار از نرخ بهره. انتخابات جرقه زد؛ ساختار بازار تعیین کرد آتش چقدر بماند.
اگر هفتههای بعد ورودی خالص برگردد و فشار نرخ کم شود، همان ساختار میتواند نوسان را دوباره به سمت بالا تشدید کند. تداوم خروجی و دلار قوی، اصلاح را از برگشت احساسی به فاز فشردهتر نزدیک میکند. تفاوت این دو سناریو را باید در جریان و نرخ دید، نه فقط در سقف و کف روزانه.
خطای رایج؛ یکیکردن تیتر سیاسی با تقاضای نهادی
خطای تحلیلی این دوره ساده است: فرض اینکه نتیجه انتخابات بهتنهایی مسیر چند هفتهای بیتکوین را عوض میکند. سیاست میتواند ریسک ادراکشده را جابهجا کند، اما تقاضای قابل اندازهگیری هنوز از مسیرهایی مثل صندوق اسپات، هزینه پول و عمق بازار عبور میکند. وقتی این سه با روایت سیاسی همجهت نباشند، رالی کوتاهعمر میماند.
خوانش بهتر این است که انتخابات را کاتالیزور بدانیم، نه موتور. موتور در این هفته خروجی صندوق و داده اشتغال بود. تا وقتی این دو آرام نشوند، بازگشت پایدار به سقفهای روایی قبلی سختتر از چیزی است که تیترهای شبهانتخاباتی وعده میدهند.
جریان اتریوم و خوانش همزمان بازار
در همان هفتهای که صندوقهای بیتکوین خروجی سنگین داشتند، جریان صندوقهای اتریوم هم برای چند هفته متوالی زیر فشار بود. این همزمانی مهم است؛ چون نشان میدهد فشار لزوماً فقط داستان اختصاصی بیتکوین نبوده و بخشی از کاهش اشتهای ریسک نهادی گستردهتر عمل کرده است.
وقتی بیتکوین و اتریوم هر دو از مسیر صندوق تحت فشارند، روایت «چرخش داخل رمزارز» ضعیفتر میشود و روایت «خروج از لایه ریسکی» قویتر. رالی کوتاه انتخاباتی در این قاب حتی شکنندهتر به نظر میرسد: بازاری که همزمان در دو مسیر نهادی اصلی پول بیرون میدهد، ظرفیت کمی برای نگه داشتن سقف روایی دارد.
برای ادامه مسیر، دیدن فقط ورودی بیتکوین کافی نیست. اگر بیتکوین برگردد و اتریوم همچنان خروجی بماند، ممکن است تمرکز ریسک روی دارایی نقدتر شکل بگیرد. اگر هر دو برگردند، احتمال تغییر جو کلان بیشتر است. این تفکیک، همان لایه چهارمی است که تیترهای انتخاباتی معمولاً جا میاندازند.
بازار رمزارز پرنوسان است و این مطلب توصیه سرمایهگذاری نیست؛ پیش از هر تصمیم، خودتان تحقیق کنید و اطلاعات را از چند منبع بررسی کنید.
بازخورد واقعی
نظرات کاربران
نظرات و گفتوگوی خوانندگان درباره این مطلب
0 نظر تأییدشده
هنوز نظری نیست
اولین نفر باشید و تجربهتان را بنویسید.